日常ブログ
社会人のつぶやき
払うだけの税金は卒業。賢い社会人が実践する「所得控除」を使い倒す方法
給与明細を見るたびに「税金が高い…」と感じるのは、あなたがそれだけ社会に貢献している証拠です。しかし、真面目に働いて税金を納める一方で、国が用意している「税金を安くする仕組み」を使いこなせているでしょうか。
社会人にとって、「節税」はリスクゼロで手取りを増やせる最強の資産運用です。昇給で額面を5万円増やすのは大変ですが、節税で手取りを5万円増やすのは、知識さえあれば誰にでも可能です。今回は、収入がある社会人が今すぐ実践すべき、手取り最大化のポイントを整理しました。
1. 節税の土台:所得控除を徹底的に使い倒す
節税の基本は、所得税と住民税を計算する元となる「課税所得」を小さくすることです。これを実現するのが「所得控除」です。
① ふるさと納税(寄付金控除)
社会人ならもはや必須の制度です。実質2,000円の負担で自治体に寄付を行い、翌年の住民税を前払いすることで、返礼品という形で生活の質(QOL)を底上げできます。
戦略的ポイント:贅沢品ではなく、お米、トイレットペーパー、洗剤などの「生活必需品」を狙い撃ちしましょう。これにより、本来現金で支払うはずだった生活費が浮き、その分を貯蓄や投資に回せるようになります。
② iDeCo(小規模企業共済等掛金控除)
自分自身の年金を作る制度ですが、最大のメリットは「積み立てた金額が全額所得控除になる」点です。
例えば、年収500万円の人が毎月2万円を積み立てた場合、年間で約4.8万円(※試算)の税金負担が軽減されます。これは、「24万円預けたら、即座に20%の利息がついた」のと同等のインパクトがあります。
③ 生命保険料・地震保険料控除
加入している保険がある場合、年末調整や確定申告を忘れてはいけません。たとえ還付額が数千円であっても、「1時間の手続きで数千円手に入る」と考えれば、これほどタイパの良い副業はありません。
2. 「戻ってくるお金」を見逃さない:医療費控除の罠
「医療費控除は10万円を超えないと使えない」と諦めていませんか? 実はここにも手取りを増やすチャンスが隠れています。
- 通院の交通費:バスや電車の代金も合算可能です(※領収書不要、記録は必要)。
- セルフメディケーション税制:特定の市販薬(風邪薬や湿布など)を年間1.2万円以上購入した場合に、所得控除を受けられる制度です。10万円の壁より格段に低く、活用しやすいのが特徴です。
- 家族の合算:生計を一つにしている家族がいれば、合算して申告できます。最も所得の高い人が申告することで、還付額を最大化できます。
定期的な通院がある方や、日常的にドラッグストアを利用する方は、領収書を「1つにまとめて保管する箱」を作るだけで、節税の準備は完了します。
3. 攻めの資産運用:NISAで利益を丸ごと守る
厳密には節税(控除)ではありませんが、「利益に税金がかからない」という意味でNISAは外せません。
通常、投資で得た利益には約20%の税金がかかります。100万円の利益が出ても、手元に残るのは80万円。しかし、NISAであれば100万円がそのまま手に入ります。 節税で浮かせたお金をNISAという「非課税の箱」に入れて運用することこそが、社会人の資産形成における勝利の方程式です。
4. 出費を「経費」にする:特定支出控除
会社員であっても、仕事に関する出費が非常に多い場合は「特定支出控除」を受けられる可能性があります。 資格取得費、図書費、さらには勤務に必要と認められた衣服費(スーツ代)などが対象です。ハードルは高いですが、「仕事のために身銭を切っている」自覚がある方は、一度調べてみる価値があります。
まとめ:手取りは「自分で作る」時代へ
会社はあなたの給与を計算し、源泉徴収を行いますが、あなたが受けられるはずの「控除」をすべて代行してくれるわけではありません。
社会人として働き、収入があるからこそ得られる「節税」という権利。これを賢く行使して、浮いたお金を将来の自分への投資や、日々の楽しみに回しましょう。 「税金は引かれるもの」から「制度を使って手取りを最大化するもの」へと意識を変えることが、豊かな生活を送るための第一歩です。

【リアル家計簿】2025年5月の支出公開|食費・日用品・固定費など全て見せます
はじめに
こんにちは。東京で一人暮らしをしている新卒社会人です。今回は、2025年5月のリアルな家計簿を大公開します。
「一人暮らしってどれくらいお金がかかるの?」「みんなどうやって節約してるの?」そんな疑問を持っている方に向けて、少しでも参考になればと思い、この記事を書きました。
節約や貯金、資産運用もこれから意識していきたい。その第一歩として、まずは「お金の流れを見える化」し、自分自身としっかり向き合ってみようと思います。
わたしの暮らしと支出の背景
都内で一人暮らしをしている新卒社会人です。平日は仕事中心の生活で、朝起きて仕事に行き、帰宅後はごはんを食べて寝るだけ。休日は基本的に家でのんびり過ごすことが多いです。
自炊は夜のみで、平日の昼ごはんはコンビニの最安値弁当(400円くらい)を買うことが多いです。最近は、パスタ料理や冷凍野菜を使った時短レシピをよく作っています。食材は業務スーパーを活用中。安くて量が多く、冷凍保存もできるのでとても助かっています。
お金に関しては、「将来、お金に困らないように普通の暮らしができるようになりたい」という気持ちが強く、今からしっかり家計管理をして、余裕のある暮らしを目指しています。
2025年5月の支出内訳
| 項目 | 金額 |
|---|---|
| 食費 | 20,647円 |
| 日用品 | 18,926円 |
| 住まい | 62,330円 |
| 水道 | 2,008円 |
| 美容 | 14,900円 |
| 衣類 | 4,031円 |
| 通信費 | 9,617円 |
| サブスク | 4,458円 |
| 娯楽 | 8,255円 |
| 医療費 | 1,188円 |
| 交際費 | 3,300円 |
| 交通費 | 4,283円 |
| 雑費 | 354円 |
| 消費税 | 1,655円 |
合計:155,952円
カテゴリ別の支出分析
■ 食費:20,647円
夜は基本的に自炊しています。最近はパスタ料理がメインで、業務スーパーで買った乾麺と冷凍野菜を活用しています。安くて栄養も取れるので重宝しています。
昼食はコンビニの最安値弁当を中心に購入。1食400円程度ですが、毎日のことなので月に8,000円近くかかっています。お菓子やアイスもたまに買っていて、それが積み重なって2万円を超えてしまいました。
6月からは、週に1回お弁当を持参することを目標にして、少しずつ食費を抑えていきたいです。
■ 日用品:18,926円
主に100均での購入。内容はトイレットペーパー、ティッシュ、洗剤、ゴミ袋などの消耗品が中心です。化粧水や日焼け止めなどは使っていないので、美容消耗品に関する支出はほぼゼロです。
一気にストックが切れてしまい、まとめ買いをしたことで今月は出費が増えましたが、生活に必要なものなので無駄とは思っていません。
■ 住まい:62,330円
内訳は、家賃が60,000円、共益費が2,000円、引き落とし手数料が330円です。場所は駅近で、オートロック付きの1K。多少高くても安心して暮らせる環境を優先しました。
固定費として重たい項目ではありますが、他の支出を抑えることでバランスを取るつもりです。
■ 水道:2,008円
水道代は1ヶ月分。特に無駄遣いしている意識はないですが、シャワーの時間を意識したり、食器洗いの際に水を出しっぱなしにしないなど、小さな工夫を重ねていきたいです。
■ 美容:14,900円
美容院で縮毛矯正とカットを受けました。梅雨前だったので、髪を整えておきたくて思い切って行ってきました。頻度は年に2〜3回程度なので、満足度の高い出費と感じています。
■ 衣類:4,031円
SHEINでトップスや靴下などを購入。トレンドを押さえつつ、価格も抑えられるのでコスパは良いと感じています。
■ 通信費:9,617円
スマホとWi-Fiの合計金額(内訳は非公開)。SIMは楽天モバイルを使用中で、コスパ良好。通信速度も特に不便を感じていないので、今後もこのまま継続予定です。
■ サブスク:4,458円
ChatGPT PlusとYouTube Premiumを契約中。どちらも日常的に利用しており、生活の質を高めてくれているので、削る予定は今のところありません。
■ 娯楽:8,255円
詳細は非公開ですが、趣味や気分転換のための支出。実は一番「もっと増やしたい」と思っているのがこの項目です。節約して浮いたお金で、月1回でもライブやカフェ巡りに行けるようになれたらいいなと思っています。
■ 医療費:1,188円
通院費と薬代。予想外の支出でしたが、体調を整えるためには必要な支出。無理に削るものではないと考えています。
■ 交際費:3,300円
同期との飲み会1回分。回数は少ないけれど、人間関係を円滑にするためには必要な出費だと感じています。
■ 交通費:4,283円
休日に出かけた時の電車やバス代。基本的には徒歩生活なので、外出した月だけかかるイメージです。
■ 雑費・消費税
雑費は予備の文房具や電池など細かなもの。消費税は、レシートで外税表記されている分を合計しています。
平日と休日のリアルな過ごし方
平日は、朝起きて仕事に行き、帰宅後にごはんを食べて寝るというシンプルな流れ。自炊は夜だけですが、なるべく家にある食材を使って、食費を抑える工夫をしています。
休日は、基本的に家でのんびり過ごしています。Netflixを見たり、音楽を聴いたり、お金をかけずにリフレッシュするスタイルが定着してきました。
これからの目標と読者の皆さんへ
「お金に困らないようになりたい」そのためには、日々の支出を丁寧に見直すことが第一歩。固定費はすぐに減らせないからこそ、変動費の食費・日用品をしっかり管理したいと思っています。
節約の目的は「我慢すること」ではなく、「本当に大切なことにお金を使えるようにすること」。少しずつ、でも着実に自分らしい家計スタイルを作っていきたいです。
おすすめの節約方法、ぜひ教えてください!
ここまで読んでくださった方、もしよろしければコメントで皆さんの節約術やおすすめ商品を教えてください!
- 冷凍ストック術
- 100均での買って良かったもの
- 光熱費の節約のコツ
- ポイント活用やキャッシュレス決済のお得技
コメントはすべて読ませていただきますし、次回の記事で紹介させていただくかもしれません☺️
おわりに
今月は少し出費が多めでしたが、振り返ってみると無駄遣いは少なく、「必要なものにちゃんと使った」1ヶ月だったと思います。
これからも毎月家計簿を公開しながら、少しずつ節約の精度を上げて、余裕ある暮らしを目指していきます。
フォローやコメント、とても励みになります!来月は「節約チャレンジ編」も投稿予定なので、ぜひチェックしてみてください。
食費を抑えるためにおすすめしない食事一選
「節約したいけど、何を削ればいいかわからない」
そんな悩みを抱えている人は多いと思います。特に食費は、日々の出費の中でも大きな割合を占めるため、できれば少しでも安く済ませたいですよね。
そこで今回紹介するのは、「おすすめはしないけど、実際に最も安く済む食事」=パスタ生活です。
※この内容はあくまで一時的な食費節約の参考として掲載しています。健康診断や人間ドックの結果に影響を及ぼさない範囲での活用を前提としています。実践される際はご自身の体調・生活状況に応じて判断し、自己責任でお願いいたします。
なぜパスタが節約に最適なのか?
まず、なぜパスタなのか?
理由は明快で、とにかく安くて、早くて、それなりに美味しいからです。
炊飯器でお米を炊くには時間も電気代もかかり、おかずを用意する必要もあります。さらに、昨今はお米の価格も上昇傾向。こうした中でパスタは、主食としてのコストパフォーマンスが圧倒的に優れています。
【注目】業務スーパーの5kgパスタはコスパ最強
節約パスタ生活において、特におすすめなのが業務スーパーの5kgパスタです。
- 価格:税抜き1,270円(※2025年5月時点)
- 100gあたり:約25.4円(税抜)
- 長期保存可能(賞味期限:約2年)
普通のスーパーで乾麺を買うと100gあたり40〜50円程度かかることも珍しくない中で、この業務用パスタは大容量かつコスパが非常に優秀です。
また、乾麺なので保存も効き、買いだめしておくのにも最適。ローリングストックや非常食としても重宝します。
ソース次第で飽きずに楽しめる
「毎日パスタじゃ飽きるでしょ?」と思うかもしれませんが、心配ありません。
パスタの最大の強みのひとつは、ソースのバリエーションが豊富なことです。
- トマト缶+にんにく+オリーブオイルで簡単トマトソース
- たまねぎ・ツナ缶・醤油で和風パスタ
- スーパーの50〜100円ソースで手軽にミート・バジル・カルボナーラ
このように、安価かつ簡単に味を変えることができるので、思った以上に飽きません。
業務スーパーではソース類も格安で手に入るため、まさにパスタ節約生活の相棒です。
シンプルでも満足感たっぷりの味付け
さらに特筆すべきなのは、パスタは最低限の調味料でも美味しく食べられるという点です。
例えば、オリーブオイルと塩・コショウ、そしてにんにくがあれば、それだけで「ペペロンチーノ風」のシンプルかつ風味豊かな一皿が完成します。にんにくは業務スーパーなどで安価に手に入り、乾燥タイプやチューブを使えば保存もラク。塩とコショウは家に常備されている調味料ですし、コスパも抜群です。
このように、味付けがシンプルで済むことも、パスタの優秀なポイントの一つ。おかずを作らずにメインとして成り立つので、洗い物も少なくて済み、忙しい日や疲れている時にもぴったりです。
また、パスタは量を増やしてもコストが大きく跳ね上がらないのも魅力です。お腹が空いている日は150g〜200g食べても1食あたりの原価はわずか30〜50円ほど。たくさん食べたい人にも向いています。
そして何より、ソースのアレンジや味付けが豊富なので、毎日食べても意外と飽きが来ません。和風・洋風・中華風まで展開できる柔軟性があるため、パスタは「安いだけじゃない」節約食として非常に優れています。
栄養バランスには要注意
ただし、パスタ中心の食生活には明確な弱点があります。それが栄養の偏りです。
不足しやすい:たんぱく質、ビタミン、ミネラル、食物繊維
対策例:
「パスタだけで生活する」のは短期間ならOKでも、長期的には体調に影響する可能性があります。
健康診断の数値に影響が出ない程度に、調整する意識が大切です。
「おすすめしない」の本当の意味
この記事のテーマは「おすすめしない食事」ですが、なぜパスタを取り上げたのか。
それは、節約効果は絶大だが、リスクもあるからです。
- 安い、うまい、手軽 → 続けたくなる
- でも栄養バランスが崩れる → 体調悪化のリスク
- 毎日似たような食事 → 食の楽しみが失われる
つまり、お金は節約できても、心と体にはおすすめできないという意味での「おすすめしない食事」。
パスタ生活は、うまく使えば節約の強い武器になりますが、常用には慎重になるべきです。
まとめ
- パスタは節約食としては最高レベルのコスパ
- 業務スーパーの5kgパスタ(税抜1,270円)は特に優秀
- ソースで味変すれば飽きにくい
- 塩・コショウ・にんにくでも満足できる味付けが可能
- 栄養はサプリや他の食材で補う必要あり
- 健康や満足感を犠牲にしない使い方が重要
※実践はご自身の判断で行い、体調の変化があれば無理せず見直してください。この記事は一時的な節約アイデアの紹介であり、責任は負いかねます。
今すぐできる!初心者向け・手軽な節約術10選
はじめに
一人暮らしをしていると、生活に必要なお金はすべて自分で管理しなければなりません。特に家賃・光熱費・食費・スマホ代などの固定費は避けられない支出だからこそ、日常の中で「どこをどう節約できるか」が重要です。
私も「無理せずに節約したい」「貯金もしたいけど、生活の質は落としたくない」と思いながら、日々家計簿をつけて節約と向き合っています。
この記事では、実際に私が今も実践している「すぐ始められて効果を感じた節約術」を10個紹介します。できるだけストレスなく、現実的な方法ばかりを選んでいます。今日からできることも多いので、ぜひ参考にしてみてください!
1. クレジットカードでポイントを貯める(おすすめ:楽天カード)
クレジットカードを上手に使えば、支払いでポイントが貯まり、それを現金代わりに使うことができます。私は楽天カードをメインに使っていて、楽天ポイントがどんどん貯まります。
例えば、スーパーやドラッグストアでも楽天カードで支払うことで、還元率1%〜3%のポイントが付きます。たまったポイントは、楽天市場はもちろん、コンビニや飲食チェーンでも利用可能。
ポイントを「ただのオマケ」ではなく、立派な“節約資源”として活用するのがおすすめです。
2. 安いスーパー+自炊で食費を節約
一人暮らしで最もコントロールしやすいのが「食費」です。私の場合、業務スーパーを活用しています。冷凍野菜やお肉、業務用の調味料などがとにかく安い!
さらに、見切り品やセール品も積極的に購入。冷凍保存しておけばムダなく使えます。外食は基本しないようにし、簡単な自炊(丼もの・炒め物・鍋など)を中心に。
特におすすめなのは「一品だけ作ること」。おかず1品+ご飯だけでも、外食より健康的で安上がりです。
3. スマホ代は格安SIMで大幅カット(おすすめ:楽天モバイル)
以前は大手キャリアで月8,000円以上かかっていましたが、楽天モバイルに切り替えてからは月2,000円台に。
通信速度や通話も普段使いには問題なし。データ無制限プランやキャンペーンも頻繁にあり、ポイント還元も充実しています。
スマホは毎月固定でかかる費用なので、格安SIMに乗り換えるだけで年間数万円の節約になります。
4. 貯金と投資を両立させる
節約したお金は、ただ貯金するだけではもったいない。私は、貯金と積立投資(つみたてNISAなど)を併用しています。
たとえば「月2万円貯金、月5,000円投資」のように分けることで、将来への準備もしつつ、生活にゆとりも生まれます。
投資は怖いイメージがあるかもしれませんが、国が制度化している積立NISAやiDeCoなら、少額&長期で安定運用が可能です。
5. 家計簿アプリで毎月の支出を見える化
私は毎日、家計簿アプリで収支を記録しています。レシートを撮影したり、クレジットカードと連携させると、自動で分類・集計されてとても便利。
「今月は何に使いすぎてるのか」「無駄な支出はどこか」が見えることで、無理なく出費をコントロールできます。
手書きが面倒な人にも、アプリ管理はおすすめです。
6. 必要最低限の買い物を意識する
買い物をするときは、いつも「これは本当に必要?」と自分に問いかけます。衝動買いを防ぐコツは、買う前に一晩寝かせること。
特にファッションや雑貨は、気分で買うと後悔しがちです。欲しい物があるときは、「買い物リスト」にメモしておいて、数日後に本当に必要か再確認します。
この習慣だけでも、ムダ遣いが大幅に減ります。
7. ATM手数料をゼロにする
1回110円〜220円のATM手数料。月数回使えば、年間で数千円の出費になります。
私はネット銀行(楽天銀行や住信SBIなど)を使い、条件を満たしてATM手数料を無料にしています。
また、コンビニATMを使うときは「無料時間帯」をしっかり確認。現金を引き出す頻度を減らすことで、手数料に振り回されなくなります。
8. ゲーム課金は「ゼロ」か「月予算を決める」
私もゲームが好きなので、つい課金したくなる気持ちはよくわかります。でも、気づかないうちに何千円も使ってしまっていることも。
今は「原則課金しない」を基本に、どうしてもしたいときは「月に○円まで」と上限を決めるようにしています。
課金しなくても遊べるゲームを選ぶ、セール時だけ課金するなど、自分なりのルールを決めるのがコツです。
9. 日用品は100均を上手に使う
ティッシュ、スポンジ、収納グッズなど、日用品はまず100均で探してみるのが節約の鉄則。最近は品質も十分で、おしゃれなデザインのものも増えています。
特に消耗品は、安くて問題ないものを選ぶことで、月の出費を抑えられます。
10. 節水シャワーヘッド&基本の節電を徹底
水道・電気の節約は、コツコツの積み重ねが重要です。私は節水シャワーヘッドを導入したことで、シャワー1回あたりの水の量を大幅に減らせました。
また、使っていない家電のコンセントを抜く、まとめて洗濯する、電子レンジやエアコンの使い方を工夫することで、毎月の光熱費も少しずつ改善。
無理なく続けられるレベルで、できることから実践しています。
まとめ:節約は「小さな積み重ね」から
節約というと、「我慢」「不自由」というイメージを持たれがちですが、実際は「ムダを減らして、自分の大事なことにお金を使う」という考え方が近いです。
今回ご紹介した10の節約術は、どれも私が実際にやっていることばかり。ストレスを溜めずに、毎日の習慣として取り入れられるものです。
一気に全部は難しくても、できそうなところから1つずつ試してみてください。節約は、続けた人がいちばん得をします。
ぜひ、あなたの生活にも無理なく節約術を取り入れて、お金にも気持ちにも余裕のある毎日を目指しましょう!
【一人暮らしの味方】業務スーパーでリピ買いしてる節約神アイテム5選
はじめに
一人暮らしで節約しながら生活していると、「もうご飯作るのもめんどい…でも外食はできない」そんな日が本当に多い。
毎日自炊してるけど、正直片付けが嫌い。だからこそ、なるべく手間なく・コスパよく・時短できる食材が必要で。
そんな私が週1で通っているのが「業務スーパー」。安いだけじゃなく、使いやすくて量もあって、ほんとに助けられてます。
今回は、私が実際にリピートしているおすすめの5品を紹介します!
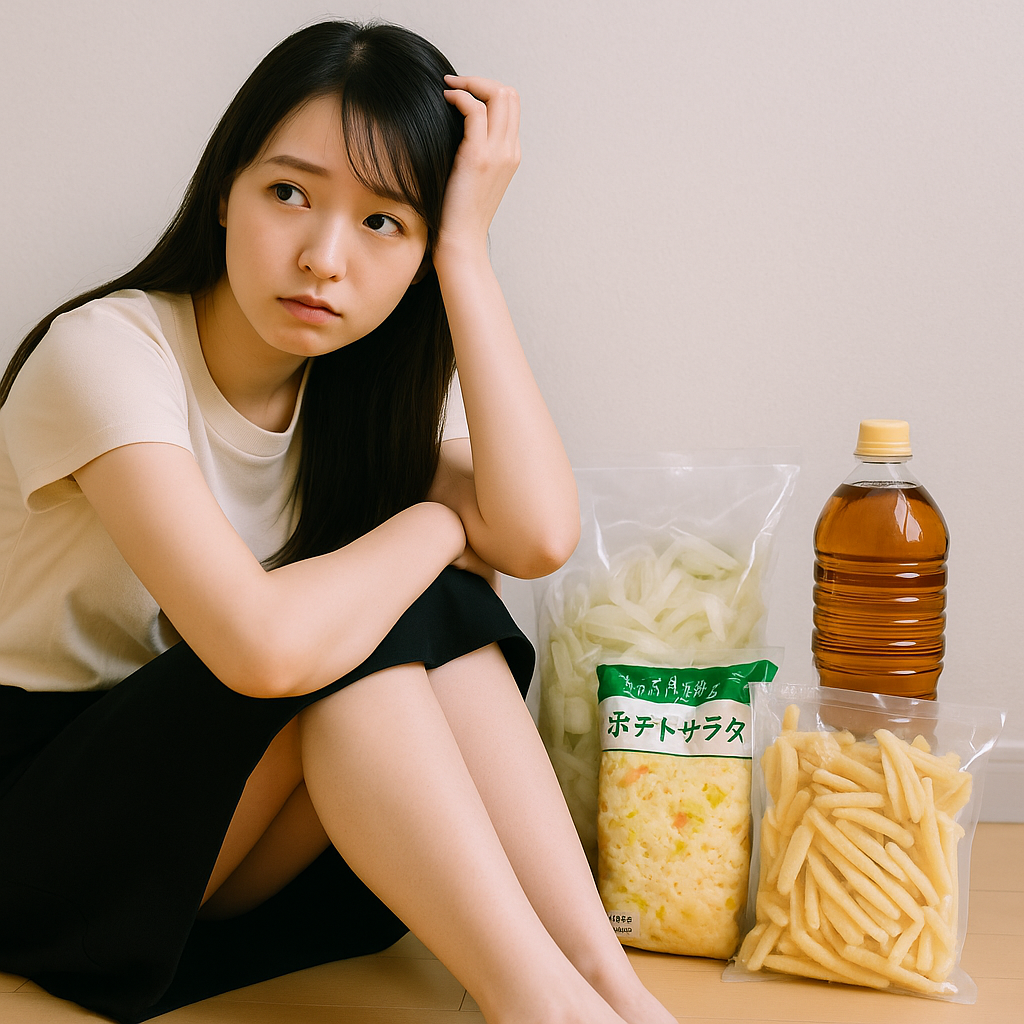
① 冷凍スライス玉ねぎ
炒め物にも味噌汁にも使えるし、切らなくていいのが最高。
ちょっと野菜が足りないときにパパッと足せて便利だし、小分けにしても長く使えるのがありがたい。
② パスタ5kg
とにかく安いし量が多い。節約してる身からすると、これがあると安心感がすごい。
ナポリタン、和風きのこ、明太子ソース…味を変えれば無限に使えるから、正直一人暮らしには最強食材。
③ ポテトサラダ
お惣菜コーナーにある大容量ポテトサラダ。パンに挟めばポテサラサンドだし、そのままでも副菜になる。
コンビニで同じ量買ったら倍以上するから、節約的にもめっちゃありがたい。
④ 春雨サラダ
もう1品ほしい時にちょうどいい。冷蔵庫に常備しておくと、手抜きだけどちゃんとごはん感が出せる。
味つきで手間もないし、ちょっと野菜が足りないってときの救世主。
⑤ 冷凍フライドポテト
オーブンやフライパンで簡単に調理できて、夜ご飯のおかずにもおつまみにもなる万能選手。
コスパも良いし、揚げ物が手軽にできる感じがうれしい。
+α:ペットボトル飲料も地味に安くておすすめ
500mlの緑茶や麦茶がコンビニより全然安くて、「喉乾いたけど節約中…」ってときに助かってる。
買い置きしておけば、外で無駄遣いすることも減る。
生活の一部になった「業スー」
業務スーパーって、私にとってはもはや“生活の一部”。
冷蔵庫がスカスカになった時、食材がない日、飲み物が尽きそうなとき…
そんなときの“駆け込み寺”みたいな存在になってます。
とくに、冷凍の食材や5kgのパスタが安く売られてるタイミングに出会えたときは、テンション上がる。
「これでまた1週間はなんとかなる」って気持ちになれるんですよね。
使い倒す前提で買ってるから無駄がない
一人暮らしだと「大容量って逆に無駄じゃない?」って思われがちだけど、私はむしろ逆。
冷凍保存できるものは全部冷凍するし、1回分ずつラップして小分けにしておく。
買ったその日に“仕分け作業”するのはめんどくさいけど、あとがラクだし結果的に食費の無駄も減る。
冷凍庫はいつもパンパンだけど、それが安心材料になってたりもします。
食費は意外と…そんなにかかってない
毎日自炊して、外食もしない。コンビニもなるべく避けてる。
ちゃんと計算したわけじゃないけど、体感では食費はけっこう抑えられてる気がする。
業スーでまとめて買って、小分けにして、少しずつ使っていけば、1品あたりの単価って本当に安い。
だから「食費を削ろう」と思って買いに行くというよりは、“無理なく安くて便利”だから通ってる感覚の方が近いかも。
業スーだからできる“節約自炊”
他のスーパーも見て回ったりはするけど、「あ、やっぱ業スーが安いな」ってなることが多い。
たとえば同じ冷凍野菜でも、容量が倍で値段はほぼ同じとか。
飲み物もコンビニだと150円だけど、業スーなら同じ500mlが60〜70円台で買えたり。
そういう「地味に効く差」が積み重なると、月の食費が大きく違ってくる。
節約って、こういう“意識しない節約”の積み重ねが大きいなって思います。
節約の中に、安心を持たせてくれる場所
「また業スーで買えばなんとかなる」って思えると、ちょっと安心できる。
冷凍庫に食材がある、飲み物がストックされてる、それだけで心の余裕が全然違う。
だからこれからも、業スーは私の生活の中でなくてはならない存在だと思います。
まとめ
業務スーパーって、「安いだけじゃない便利さ」が本当にありがたい。
毎日自炊してる人や、ちょっとでも節約したい一人暮らしさんには超おすすめ。
とりあえずこれがあれば生きていける…!そんなラインナップ、ぜひ試してみてください◎
節約してるのに、自由になれない。好きなことすら我慢してる現実
はじめに
節約を頑張っているのに、「全然できてる気がしない」と感じたことはありませんか?
お金の使い道を考えて、なるべく安いものを選んで、外食もしないようにして…。
それでも家計は楽にならず、自由もない。そんな日々に、少しだけ疲れを感じることがあります。
節約はしてる。けど、自由にはなれない
例えば私は、肉はなるべくグラムの安いものを買い、外食も一切しません。
日用品は100円ショップで揃え、業務スーパーで5kgのパスタを買って節約ごはんを繰り返します。
何を買うにも「一番安いもの」「妥協できる範囲」を探していて、それが当たり前になってきました。
でもその生活は、「好きなものを買う自由」「やりたいことにお金を使う余裕」を奪っていきます。
節約そのものが苦しいわけじゃない。欲しいものが買えないこと、やりたいことができないことが、一番つらいんです。
給料日が来ても「もらった気がしない」
毎月、給料日を迎えても、その数日後には家賃やクレジットカードの引き落としで一気に残高が減ります。
「やっとお金が入った」と思う間もなく、ほぼ全てが出ていく。
そのたびに、「私は今、何のために働いてるんだろう」と思ってしまいます。
節約だけじゃ限界。だから副収入を探す
節約だけで生活を立て直すのは、本当に難しいと感じています。
だから私は、ポイ活をしたり、スマホでできる副収入を探したり、小さな行動を積み重ねています。
月に数百円でも、数千円でも、自分で「増やせた」と思えるお金があると少し安心できます。
それでも、月末に少し余ったお金を「自由に使おう」とは思えません。
「来月どうなるかわからない」と思うと、余ったお金すら使えない。節約が必要なのは、今だけじゃないからです。
「お金をかけたくない」じゃなく「かけられない」
節約は、意識の問題だけじゃありません。
正直に言うと、「お金をかけたくない」んじゃなくて「全部にかけられない」んです。
食費も、通信費も、洋服も、美容も、趣味も。
すべてを削ってもまだギリギリで、どこに優先順位をつけたらいいのかわからなくなります。
それでも、今できること
今の生活を急に変えることはできなくても、少しずつ「守るための節約」に変えていけたらと思っています。
たとえば、安さだけじゃなく「コスパ」や「長持ちするもの」を選ぶ視点を持つ。
「稼ぐ」手段も、無理に大きく狙わず、身の回りの小さな副収入を重ねる。
何より、「自分を責めないこと」を意識したいです。
好きなものを買えない不自由さ
節約の中で一番つらいのは、「必要なものは買えても、好きなものは我慢しなきゃいけない」ときです。
私の場合、たとえば服や靴、美容アイテム、ちょっとした飲み会。
どれも「今すぐ必要なわけじゃないけど、あったら気分が上がる」「自分を整えたいと思えるもの」なんです。
でもそれを我慢してると、自分を後回しにしてる感じがして、どんどん自信も薄れていく。
「着たい服を着る」「髪を整える」「誰かと気軽に会って話す」——それすら難しい生活って、本当に息が詰まりそうになります。
この先も、好きなことができないかもしれない不安
今節約しているのは、未来の自分のためだと思いたい。でも、ふと「このままずっとこうだったら?」と考えることがあります。
趣味も旅行も、自分へのご褒美も全部ガマンして、何年も耐える生活が続くとしたら…。
「老後とか考える前に、今すらまともに生きられてない」「結婚なんて夢のまた夢」。そんな不安がふとした瞬間に押し寄せてきます。
希望が持てる未来があれば、今だって耐えられるけど、それが見えないのが一番しんどいです。
心が軽くなる瞬間がないまま、毎日が過ぎていく
本音を言うと、「これをしてると心が軽くなる」という瞬間が、今はほとんどありません。
家でダラダラしてても、頭の中では「節約」「生活」「来月どうしよう」そんなことばかりがぐるぐるします。
だからこそ、小さな副収入だったり、ほんの少しでも自分でコントロールできる「お金の希望」がほしいと思うようになりました。
気持ちに余裕がないと、生活全体がつらくなる。そうならないように、これからも工夫して続けていきたいです。
少しずつでも、自分の暮らしを変えていきたい
正直、今の生活がいきなり楽になるとは思っていません。
でも、「このままずっとこうなんだ」と諦めるのは違う気がしています。
たとえば、月に一度だけは自分の好きなものを買う日をつくってみる。
ほんの数百円でも、気持ちが上がるような使い方をしてみる。
そんな風に、「お金を守る」だけじゃなくて、「自分を大事にする使い方」も少しずつ取り入れていけたらと思っています。
副収入も、いきなり大きく稼げなくても、積み上げた行動が自信になる。
ポイ活でも、ブログでも、メルカリでも、小さな成功体験が次につながっていく。
「自分は何もできない」と思わずに、「できることから動いてる自分」を少しでも肯定したいです。
節約も、副業も、生活も。すべては「今より少しでも安心して暮らせるように」と願っているからこそ。
未来の自分が、「あの時やっててよかった」と思えるように、今日もできることを続けていきたいです。
まとめ|節約は、生きるための選択
節約=我慢じゃなく、ちゃんと生きるための選択だと思います。
自由にお金が使えなくても、自分で暮らしを立て直そうとしている姿勢は、それだけで誇らしいこと。
「どうせ私なんて」「がんばっても意味ない」と思わずに、小さな積み重ねを、自分の味方にしていきたいです。
【家計公開】4月の一人暮らし支出は237,504円でした|初月のリアル
2025年3月中旬から、一人暮らし生活を始めました。
今回は、引っ越し翌月となる2025年4月の支出をカテゴリ別にまとめて公開します。
「生活スタート月ってどのくらいお金かかるの?」「みんなのリアルな支出が知りたい」そんな方にとって参考になればうれしいです。
◆ 総支出:237,504円
想像以上に出費がかさみましたが、理由もちゃんとあります。
◆ 今回の支出は“参考にならない”特殊パターン
はじめに断っておくと、今月の支出はかなり偏っています。
というのも、一人暮らしを始めたばかりで、
こうした「初回だけ」or「年に一度きり」の支払いが集中していたからです。
だから、この月の支出額を「一人暮らしの平均」として参考にするのはちょっと違うかもしれません。
それでも「最初ってこれくらいかかるんだ…!」という目安にはなるかなと思います。
◆ カテゴリ別内訳
| カテゴリ | 金額(円) | 補足 |
|---|---|---|
| 住 | 113,330 | 家賃+保険(火災・家財) |
| 娯楽費 | 71,892 | iPad mini+趣味娯楽 |
| 食費 | 15,520 | 主食・自炊材料など |
| 日用品 | 11,480 | 洗剤・生活雑貨など |
| 衣類 | 5,366 | オフィスカジュアル服 |
| 美容 | 4,556 | 美容院代(カット+ケア) |
| 光熱費 | 5,220 | 電気・ガス・水道 |
| 通信費 | 3,413 | スマホ代など |
| 交通費 | 1,644 | 通勤・買い物の交通 |
| 雑費 | 2,276 | その他・突発的な支出 |
| お菓子 | 1,236 | 間食・ごほうび |
| サブスク | 450 | 音楽・動画など |
◆ 支出の割合グラフ(視覚でわかる!)
◆ 今月の反省と感じたこと
- 住まい関係の支出が重い:保険などが加わる初月は高くて当然
- 娯楽費が爆上がり:読書とゲーム用にiPad miniを買いました(…お金ないのに)
- 意外だったのは食費がそこまで高くなかったこと
iPad miniは、本を読んだりゲームをしたりするために「欲しかったから」買いました。
決して生活必需品ではなかったので、これは完全に“自分へのごほうび”です。
ちょっと反省はしてるけど、モチベーション維持にはなってるかも。
◆ 来月に向けて意識したいこと
- 大きな支出は“年平均”で考えるようにする
- サブスクや雑費は必要なものだけ見直す
- 食費・日用品はムリせず緩く節約を
◆ 一人暮らしで感じた生活の“重さ”と自由
今月を通して強く感じたのは、「生活って、こんなにお金かかるんだ…」という現実。
水道も電気もガスも、自分が使った分がそのまま請求されて、日用品がなくなったら誰かが補充してくれるわけでもない。
でもそれと同時に、「全部自分で決められる自由さ」もありました。
どこに住むか、どんな食材を買うか、今月は何にお金をかけるか。
正直、まだその自由を持て余してるところもあるけど、自分なりに少しずつ調整していく感覚が、今はすごく大事な気がしています。
◆ お金は“コントロールできる”という実感
今月の支出は一時的に大きくなったけど、内訳を見れば「これとこれが原因だった」と分かるだけでも安心できます。
「ちゃんと管理すれば、お金は怖くないかも」って思えたことは、今回の家計簿最大の収穫かもしれません。
収入と支出のバランスを知るって、自分の心と暮らしのバランスを取ることにもつながる気がします。
◆ 次は、心のゆとりを増やす家計にしたい
支出を減らすことも大事だけど、それよりも今は「納得できるお金の使い方をしたい」気持ちが強いです。
無駄を減らす。でも、自分の機嫌を取れる出費はちゃんと残す。
そのバランスが見えてきたら、もう少し「お金が減ること」への不安も軽くなる気がしています。
来月もまた、リアルな数字とともに振り返っていこうと思います。
◆ 一人暮らしの支出、みんなはどうしてる?
新生活が始まって、慣れないことばかりだけど、こうして記録することで自分の生活が見えてくる気がしています。
みなさんの家計管理、どうしてますか?
「サブスクっていくつ入ってる?」「食費ってどこまで削れる?」など、よかったらコメントで教えてください!
共感・参考になった方は、ぜひ
していただけたら嬉しいです◎
